原文见笔者个人网站 www.liangxiao.pro。内容经AI校正和润色,可能存在不准确之处,仅供研究参考。
2026年10月24日,Immatics 在马德里的 ESMO 年会上连做两场口头报告,把 PRAME 双抗 IMA402 与第二代细胞疗法 IMA203CD8 的最新临床数据摆上台面[1]。上一篇评述这家图宾根公司时,笔者关注的是它的质谱底牌——XPRESIDENT 如何把 HLA 配体组的鉴定工业化,PRAME 与 MAGEA4/8 这些共享靶点如何从质谱数据里走出来。靶点从哪里来已经回答过了,这一篇要回答的是更商业的三个问题:管线成色如何,钱从哪里来,还够烧多久。
主线仍然是 anzu-cel(anzutresgene autoleucel,即 IMA203)。今年六月的 ASCO 年会上,公司公布了剂量扩展阶段的完整 I 期数据:以推荐 II 期剂量给药的 33 例重度经治转移性黑色素瘤(皮肤型 14 例、葡萄膜型 16 例),确认客观缓解率 56%,其中皮肤型 50%、葡萄膜型 67%,中位缓解持续时间 14.6 个月,中位总生存 16.2 个月[2][14]。值得注意的是数据轨迹:2023 年 5 月首批 11 例患者曾报告 67% 的确认缓解率[19],扩样到 33 例后回落到 56%——早期小样本数据的典型回吐,方向未变但成色需要打折看待。基于这些数据推进的 III 期 SUPRAME 试验设计入组 360 例,目前实际入组约 450 人,公司称随机分组将于 2026 年底完成,BLA 递交目标定在 2027 年上半年[4][13];anzu-cel 已拿到 FDA 的 RMAT 认定与皮肤、葡萄膜黑色素瘤两个适应症的孤儿药资格[6]。
如今的 Immatics 把全部筹码押在一个靶点的三种模态上。第二代构造 IMA203CD8 在 ESMO 2026 上报告,妇科肿瘤(以卵巢癌为主)在临床相关剂量下的确认缓解率为 55%(11/20),中位缓解持续时间 8.4 个月[1];IMA402 双抗累计给药 126 例,在推荐 II 期剂量范围内 PRAME 高表达黑色素瘤的确认缓解率 32%,一年生存率 91%[1]。再算上与 Moderna 合作的 mRNA-4203 疫苗联合试验(2025 年三季度完成首例给药)[6],一个 PRAME 靶点撑起了自体细胞疗法、现货型双抗与 mRNA 增益三条线。公司官网如今自居“全球 PRAME 精准靶向上的领导者”,并称拥有覆盖最广的 PRAME 产品系列与适应症——从管线结构看并非虚言,只是三条线里有两条还停在 I 期。
| 项目 | 模态 | 靶点 | 阶段 | 关键数据 |
|---|---|---|---|---|
| anzu-cel(IMA203) | 自体TCR-T | PRAME | III期 SUPRAME,BLA 目标2027上半年 | cORR 56%(n=33) |
| IMA203CD8 | 自体TCR-T(CD8共表达) | PRAME | I期 | 妇科肿瘤 cORR 55%(11/20) |
| IMA401 | TCER 双抗 | MAGEA4/8 | I期(BMS退回后自有) | RP2D ORR 20%,HNSCC 29% |
| IMA402 | TCER 双抗 | PRAME | I/II期(拟入组400例) | PRAME-high 黑色素瘤 cORR 32% |
| mRNA-4203 联合 | mRNA 疫苗 | PRAME | 与 anzu-cel 联合 I期 | 2025年Q3首例给药 |
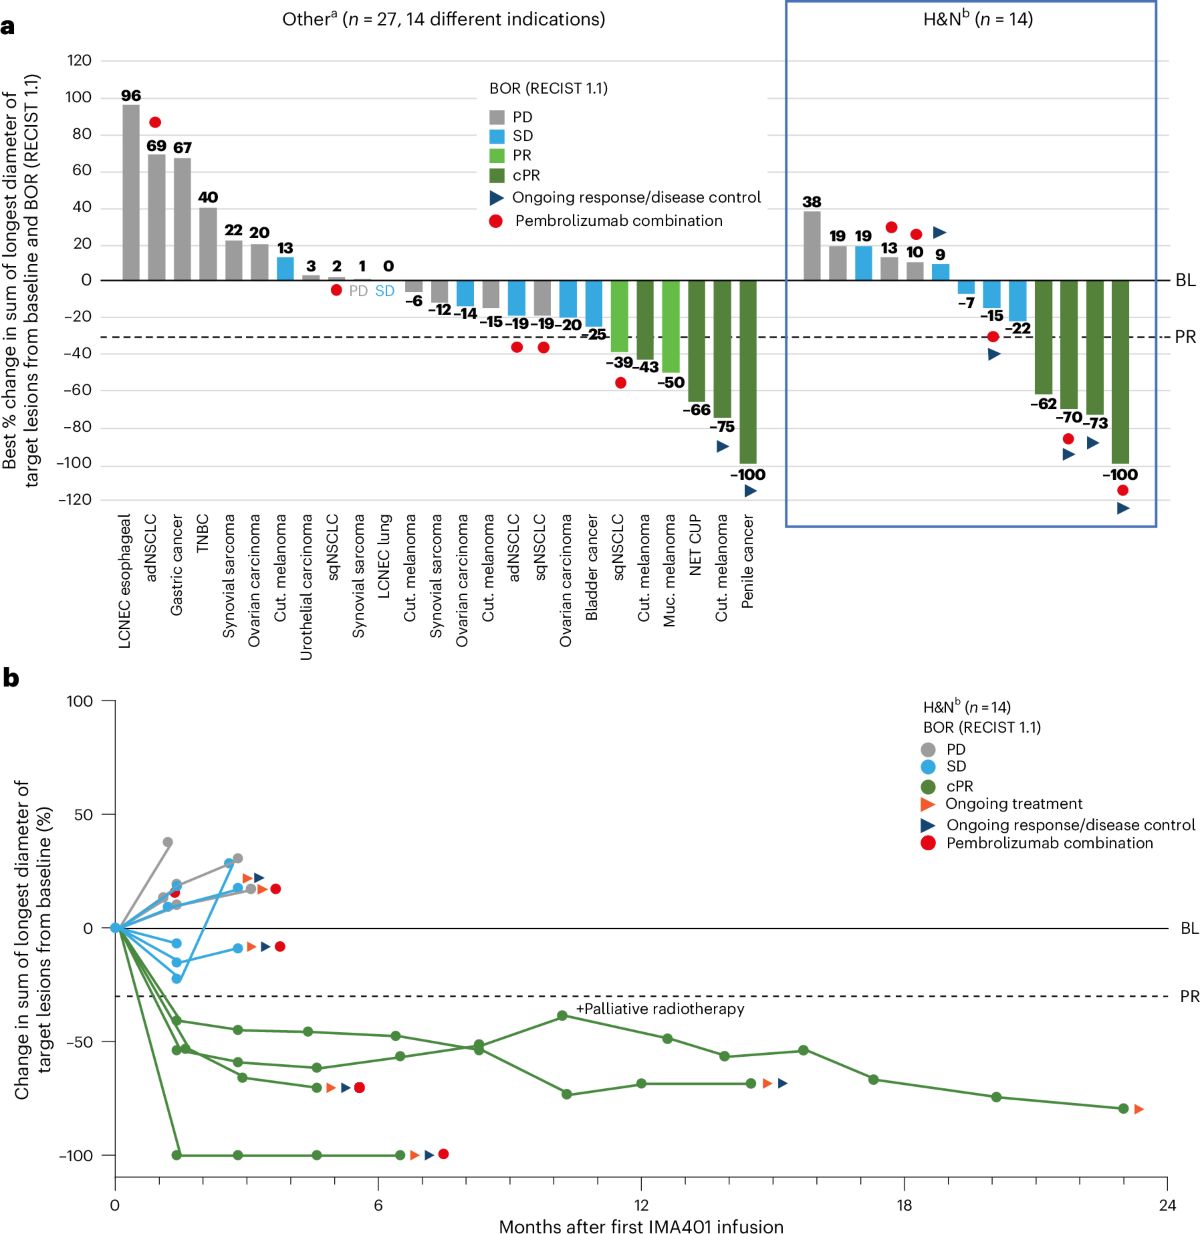
双抗这条线里故事最曲折的是 IMA401。2021 年 12 月,BMS 以 1.5 亿美元首付款买下它的全球许可,外加最高 7.7 亿美元的里程碑[9];2024 年 9 月 ESMO 概念验证数据刚过,BMS 便以组合优先级调整为由把权利退了回来——纸面上的 7.7 亿里程碑就此蒸发[9]。退回反倒成全了一次干净的学术发表:今年六月的《Nature Medicine》给出完整 I 期结果,61 例患者跨 15 种实体瘤,RP2D 定为 1 至 2 毫克每两周一次,RP2D 剂量下客观缓解率 20%(8/41),最大亚组头颈鳞癌 29%、中位缓解持续时间 8.8 个月[3]。论文还给出一个对后续开发至关重要的观察:超过九成的肺鳞癌患者表达 MAGEA4/8 或 PRAME,其中约六成同时表达两者——公司随即在 ESMO 之后开出了 IMA401 与 IMA402 的联合队列,首批数据预计 2027 年[1][3]。从质谱视角看,这个故事有一个常被忽略的细节:MAGEA4/8 共享肽被选为目标,是因为它在肿瘤细胞上的呈递拷贝数约为单打 MAGEA4 肽的五倍——靶点密度被做成了适应症选择的定量标准,这正是 XPRESIDENT 十几年质谱定量积累在临床端的兑现[3]。
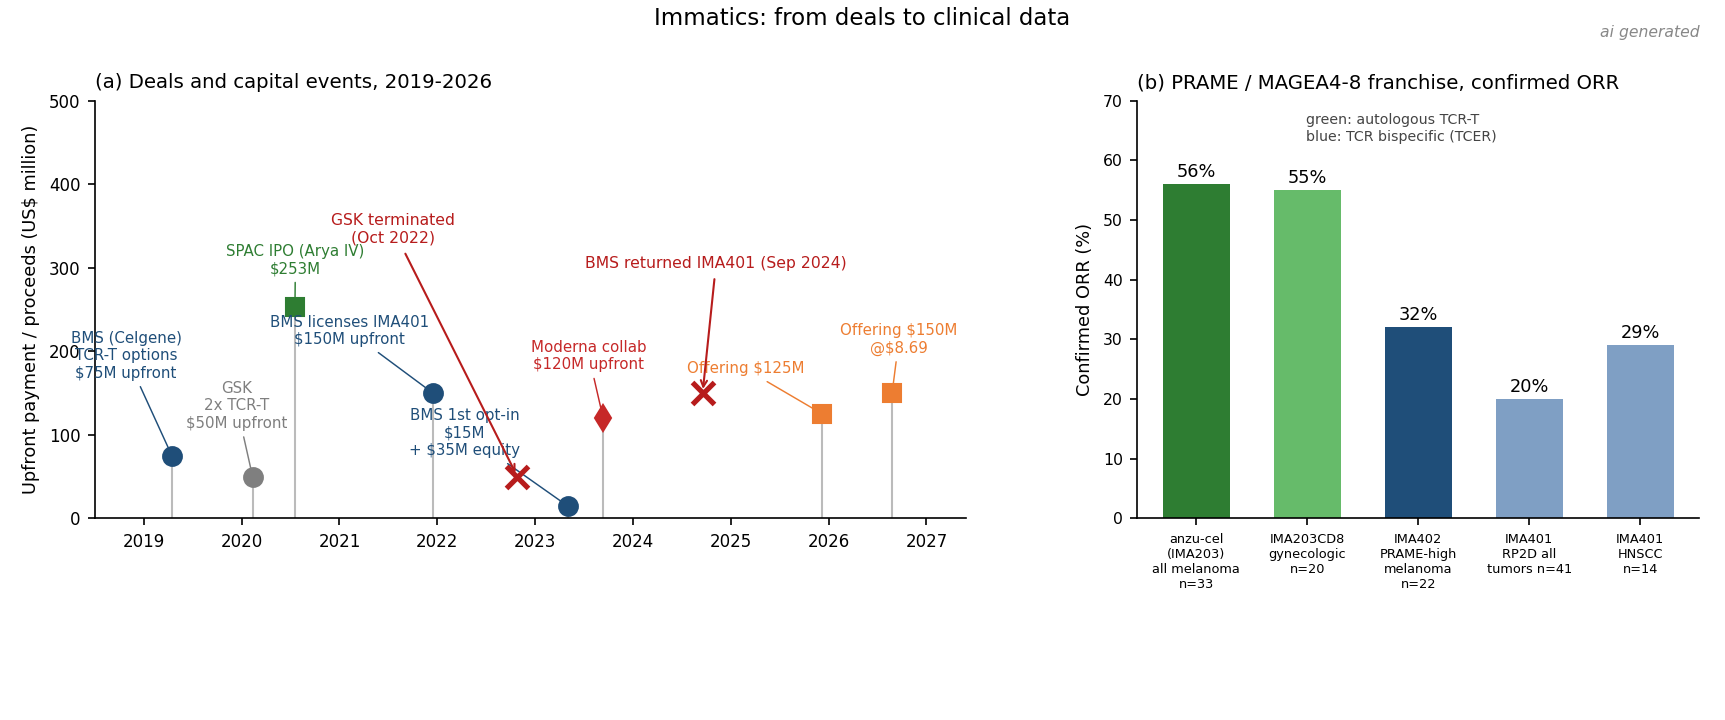
资本端的账目比管线更值得细读。Immatics 上市以来的外部输血,一半来自大药厂的期权式交易,一半来自二级市场。GSK 曾在 2020 年初以 5000 万美元首付款锁定两个 TCR-T 项目,2022 年 10 月无疾而终[11];BMS 前身新基 2019 年以 7500 万美元首付款买下三个靶点的期权,2023 年 5 月首次行权,Immatics 收到 1500 万美元行权费并有望再拿最高 4.9 亿美元里程碑,同年 7 月 BMS 又以每股 14.463 美元追加了 3500 万美元股权投资[7][9]——但 2024 年 10 月,BMS 终止了 2019 年协议的两项扩展[9]。Moderna 的三支柱合作(mRNA 体内表达 TCER、mRNA 疫苗、anzu-cel 联合)则是另一极:2023 年 9 月签下 1.2 亿美元首付款与最高超 17 亿美元的里程碑,2026 年 1 月扩展 mRNA-TCER 部分并确认收到一笔里程碑付款[6][8]。GSK 与 BMS 的两次退回说明同一件事:大药厂的组合优先级随时可以抹掉纸面里程碑,这也解释了 Immatics 为何始终把 PRAME 主线牢牢握在自己手里。
| 时间 | 合作方 | 条款 | 现状 |
|---|---|---|---|
| 2019-04 | BMS(时为Celgene) | 3个TCR-T靶点期权,7500万美元首付 | 2024年10月两项扩展被终止 |
| 2020-02 | GSK | 2个TCR-T项目,5000万美元首付 | 2022年10月终止 |
| 2021-12 | BMS | IMA401许可,1.5亿美元首付+最高7.7亿美元里程碑 | 2024年9月退回 |
| 2023-05 | BMS | 首次行权1500万美元+最高4.9亿美元里程碑,同年3500万美元股权投资 | 继续推进 |
| 2023-09 | Moderna | 三支柱合作,1.2亿美元首付+最高超17亿美元里程碑 | 2026年1月扩展并收到里程碑付款 |
现金流是当前最不需要担心的部分。2025 年底公司现金与金融资产 5.514 亿美元,管理层称跑道延长至 2028 年[6];2026 年二季度末降至 4.482 亿美元,单季研发费用 7110 万美元、净亏损 7120 万美元[4]。为补上 SUPRAME 与商业化前准备的消耗,公司先后在 2025 年 12 月增发 1.25 亿美元、2026 年 8 月以每股 8.69 美元增发 1.5 亿美元(含预融资权证合计约 1726 万股)[5][6]。代价是股价:10 月 26 日收盘 7.15 美元,年初以来跌去约三成,市值约 10.9 亿美元[16]。
放到行业坐标系里,Immatics 的位置比两年前清晰了许多。2024 年 8 月,Adaptimmune 的 Tecelra 成为首个获批的工程化 TCR-T;不到一年,Adaptimmune 把包括 Tecelra 在内的整个系列以 5500 万美元首付款卖给 US WorldMeds[12][15]——第一代自体 TCR-T 商业模式的清算书就此写就。同期,阿姆斯特丹的 Neogene 于 2023 年底被阿斯利康以最高约 3.25 亿美元收入囊中[17],TScan 刚进 III 期就因资本不足按下暂停键(笔者此前写过)。在这样的背景下,Immatics 是少数同时握有大适应症 III 期、现货型双抗路线与 4.5 亿美元级现金缓冲的 TCR 公司。但 Tecelra 的轨迹同样是一面镜子:黑色素瘤虽然是大适应症,二线对照组里站着 TIL 疗法 lifileucel 与成熟的免疫联合方案,SUPRAME 的对照臂并不软[2][6]。
外部的评价呈现罕见的分裂。卖方一侧,跟踪 IMTX 的九至十一家机构清一色买入,平均目标价 16.72 美元,是现价的两倍以上[16];市场一侧,二季度财报后股价连跌,部分因为 SUPRAME 方案修改为单次最终 PFS 分析、监管递交明确取决于 topline 结果,被解读为时间表后移的信号[13]。更早的记录也值得摆出来:第一代 MAGEA4/8 细胞疗法 IMA201 在 2023 年停掉、让位给双抗 IMA401,IMA202(MAGEA1)在 16 例剂量爬坡中无一客观缓解而止步,IMA204(基质靶点 COL6A3)的 IND 无限期推迟[10][11];2022 年那笔 3750 万欧元的账面净利润,也只是合作首付款递延确认的会计幻象[11]。这些并非失败的证据,而是一家二十年公司正常的试错成本,但它们提醒读者:Immatics 展示的管线图,是清理之后的版本。
判定时刻在 2027 年。若 SUPRAME 的 topline 兑现,anzu-cel 将成为继 Tecelra 之后第二个获批的 TCR-T,而且是在一个体量大得多的适应症里;若不兑现,双抗与 mRNA 两条后备线还要各自在 I 期里熬。风险清单并不短:56% 的小样本缓解率需要在随机对照里自证;TCR 双抗至今只有 tebentafusp 一个获批先例[18];自体细胞疗法的 vein-to-vein 成本问题并未因适应症变大而消失。对一家靠质谱起家、靠期权交易续命、如今把身家押在一个靶点上的公司而言,接下来 12 个月的数据,将决定它究竟是 TCR-T 工业化的赢家,还是又一家把好科学卖给了时间的大多数。
参考文献
- Immatics press release, 2026-10-24. Immatics Presents Clinical Activity of IMA402 PRAME Bispecific and IMA203CD8 PRAME Cell Therapy across Advanced Solid Tumors in Two Oral Presentations at 2026 ESMO Annual Meeting. investors.immatics.com(新闻稿)
- Immatics press release, 2026-06-01. Immatics Presents Clinical Activity and Response Dynamics of Anzu-cel PRAME Cell Therapy at 2026 ASCO Annual Meeting. investors.immatics.com(新闻稿)
- Wermke M, et al. MAGE-A4/MAGE-A8-targeted TCR-based bispecific T cell engager in recurrent and/or refractory solid tumors: a phase 1 trial. Nature Medicine, 2026. DOI: 10.1038/s41591-026-04455-x(同行评议论文)
- Immatics press release, 2026-08-18. Immatics Announces Second Quarter 2026 Financial Results and Business Update. investors.immatics.com(新闻稿)
- Immatics press release, 2026-08-25. Immatics Announces $150 Million Underwritten Offering. investors.immatics.com(新闻稿)
- Immatics press release, 2026-03-05. Immatics Announces Full Year 2025 Financial Results and Business Update. investors.immatics.com(新闻稿)
- Immatics press release, 2023-05-01. Immatics Announces First Bristol Myers Squibb Opt-in of TCR-T Candidate from Ongoing Multi-target Strategic Collaboration. investors.immatics.com(新闻稿)
- Moderna and Immatics press release, 2023-09-11. Strategic Multi-Platform Collaboration to Develop Innovative Oncology Therapeutics. investors.immatics.com(新闻稿)
- Endpoints News, 2024-10. Bristol Myers drops cell therapy pacts with Immatics, Century as part of portfolio review(行业媒体)
- CGTlive, 2023-03. Immatics’ Solid Tumor Cell Therapy Pipeline Evolves(行业媒体)
- 医药魔方, 2023-03. 砍管线,又一家细胞疗法公司调整研发战略(行业媒体)
- Adaptimmune press release, 2025-08-13. Q2 2025 Financial Results and Business Update. adaptimmune.com(新闻稿)
- Kalkine, 2026-08. Immatics (NASDAQ:IMTX) Falls After a Heavy-Spending Quarter Pushes Pivotal Data Toward 2027(行业分析)
- OncLive, 2026. PRAME-Directed Therapies Advance Melanoma Treatment Across Clinical Settings(行业媒体,Davar/ Olson 访谈)
- ProGen Search, 2025. TCR-T 2025: From Proof to Platform(行业简报)
- IMTX 行情与分析师数据,LSEG 及行情聚合平台,2026-10-26 收盘(市场数据)
- AstraZeneca press release, 2023-12. AstraZeneca to acquire Neogene Therapeutics(新闻稿)
- Immunocore press release, 2022-01. FDA approves KIMMTRAK for metastatic uveal melanoma(新闻稿)
- Immatics press release, 2023-08-17. Immatics Announces Second Quarter 2023 Financial Results and Business Update. investors.immatics.com(新闻稿)
内容经AI校正和润色,审慎阅读