本文由WorkBuddy Agent撰写并直接通过WordPress API发布于笔者个人网站www.liangxiao.pro。内容可能存在不准确之处,仅供研究参考。
2026年9月2日,TScan Therapeutics发布了一份在细胞治疗行业激起不少唏嘘的公告:暂停主打项目TSC-101的全部后续开发,包括五周前(7月29日)才完成首例给药的III期注册试验ALLOHA-2——彼时该试验刚入组7例患者[13][14];同时裁员约75%,解散内部生产团队,把全部资源转向尚处临床前的”体内工程化TCR-T”实体瘤项目[13]。若只看临床数据,这个决定颇令人费解:TSC-101在I期ALLOHA试验中展现出方向一致的无复发生存优势信号,FDA已在2025年11月与公司就注册试验设计达成一致,TSC-101还拿到过RMAT资格[10][11]。一家数据说得过去、注册路径已经铺好的公司,为什么在III期开跑五周后就踩下刹车?答案藏在资本市场的算术里,也藏在小组织相容性抗原这条三十余年的科学线索里。
TSC-101针对的不是肿瘤特异性新抗原,而是一个更古典的免疫学靶点:HA-2小组织相容性抗原(minor histocompatibility antigen)。这类抗原来自同种个体间非HLA基因的多态性差异,是造血干细胞移植后移植物抗白血病效应(GVL)与移植物抗宿主病(GVHD)的分子基础之一。HA-2的编码基因是7号染色体上的I类肌球蛋白基因MYO1G[4]:其免疫原性V型等位基因编码九肽YIGEVLVSV,而M型等位基因仅在C末端差一个氨基酸(YIGEVLVSM)[4]。弗吉尼亚大学Engelhard与Hunt团队2001年的经典工作用T细胞识别与质谱直接测序两种手段证明,这个氨基酸差异对肽段与HLA-A*02:01的结合影响温和,却使M型肽段在内源性加工递呈路径中完全消失于细胞表面[4]——结合亲和力的”量变”跨过了递呈效率的”质变”门槛。对笔者这样的质谱从业者而言,这是免疫肽组学思想早于这个词诞生的绝佳例证:判断一个变异是否真正改变免疫可见性,最终要靠直接测递呈出来的肽,而不是只算结合分。MYO1G的表达几乎完全限于造血细胞[4],这决定了HA-2的治疗学价值:针对它的T细胞可以清除受者来源的白血病与正常造血细胞,而不波及供者造血重建与非造血组织,GVHD风险理论上被压到最低。
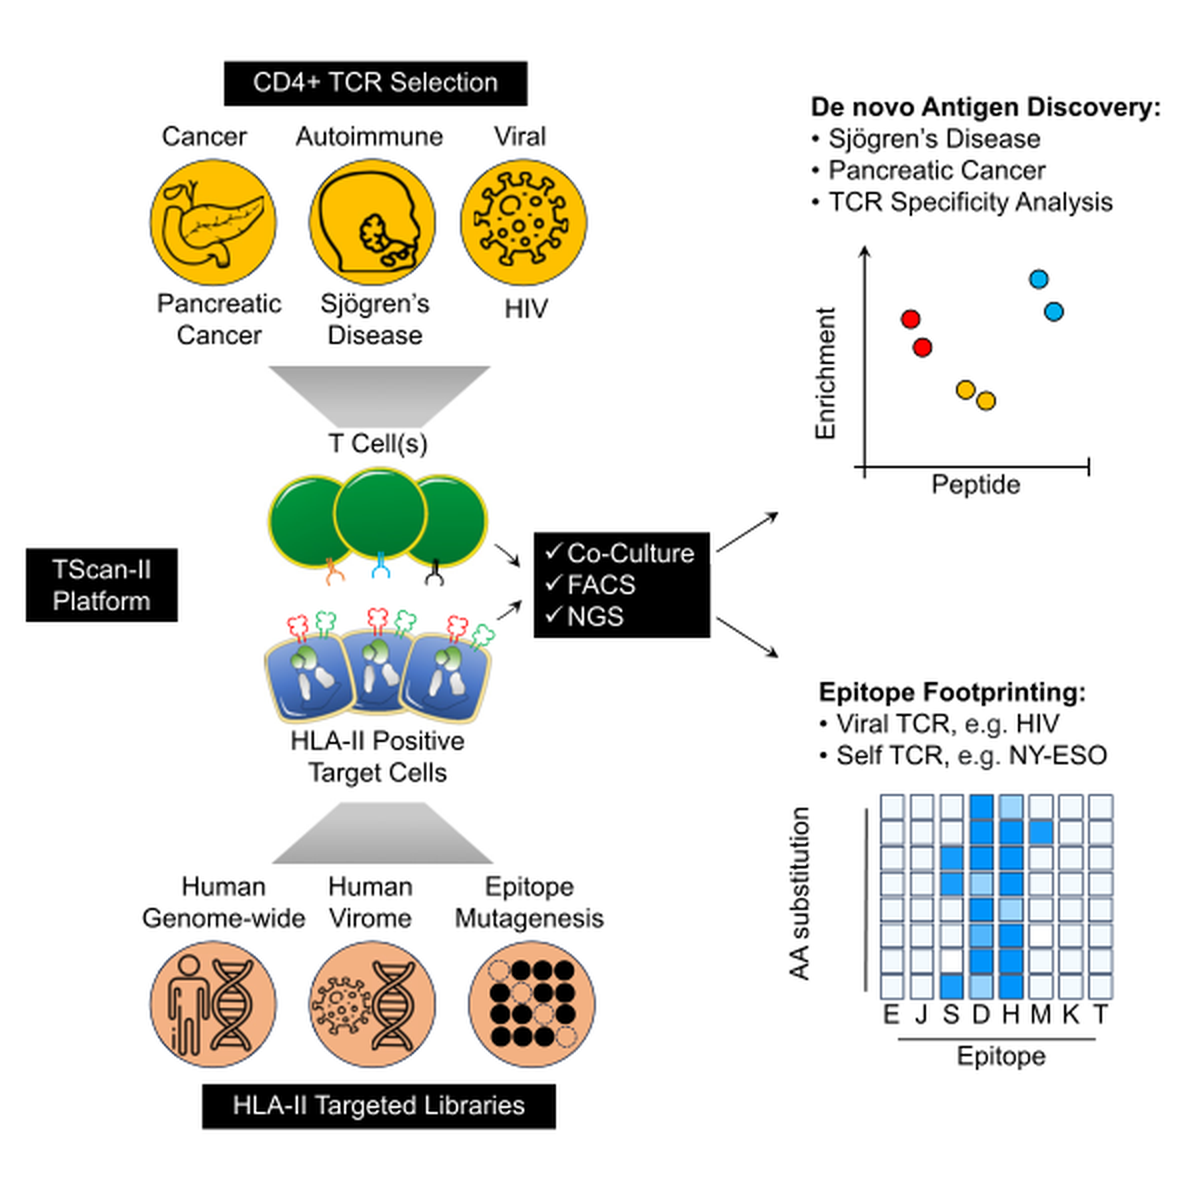
TSC-101的用途设计正是建立在这个”生物学错配”之上:选择HLA-A*02:01阳性、而移植供者为HLA-A*02:01阴性的患者配对,输注HA-2特异TCR改造的供者来源T细胞,让其在移植后选择性清除受者残余造血细胞、防治复发[5][7]。HA-2V等位基因在人群中携带率约95%,公司估计TSC-101可覆盖约98%的HLA-A*02:01阳性患者,无需伴随诊断[9];针对CD45、面向HLA-A*01:01与A*03:01人群的TSC-102系列IND也已获FDA批准,把同一逻辑扩展到非A2人群[12]。TCR工具本身的历史同样悠久:Leiden大学医学中心Falkenburg与Heemskerk团队2003年就在Blood上证明,HA-2特异TCR基因转移可重定向普通T细胞杀伤白血病细胞,且这类TCR共享一个恒定的Jα42基因片段[3]。TScan的贡献在于把”找到对的TCR”工业化:其发现平台源自哈佛Elledge实验室的T-Scan技术——用慢病毒把全基因组尺度抗原文库送入靶细胞走内源性抗原加工递呈,以颗粒酶B报告信号捕获功能性识别,再经测序反推抗原(Cell 2019)[1];2023年的TScan-II把该逻辑推广到CD4/HLA-II体系,并从肿瘤反应性TCR中鉴定出非经典免疫肽组来源的抗原(Cell 2023)[2]。需要说明的是,平台方法学有顶刊文献背书,但TSC-101所用HA-2 TCR的具体发现与表征,公开记录主要见于ASH会议摘要与公司披露,尚未以同行评议长文形式完整发表——这是评述这家公司时必须划清的一条界线。
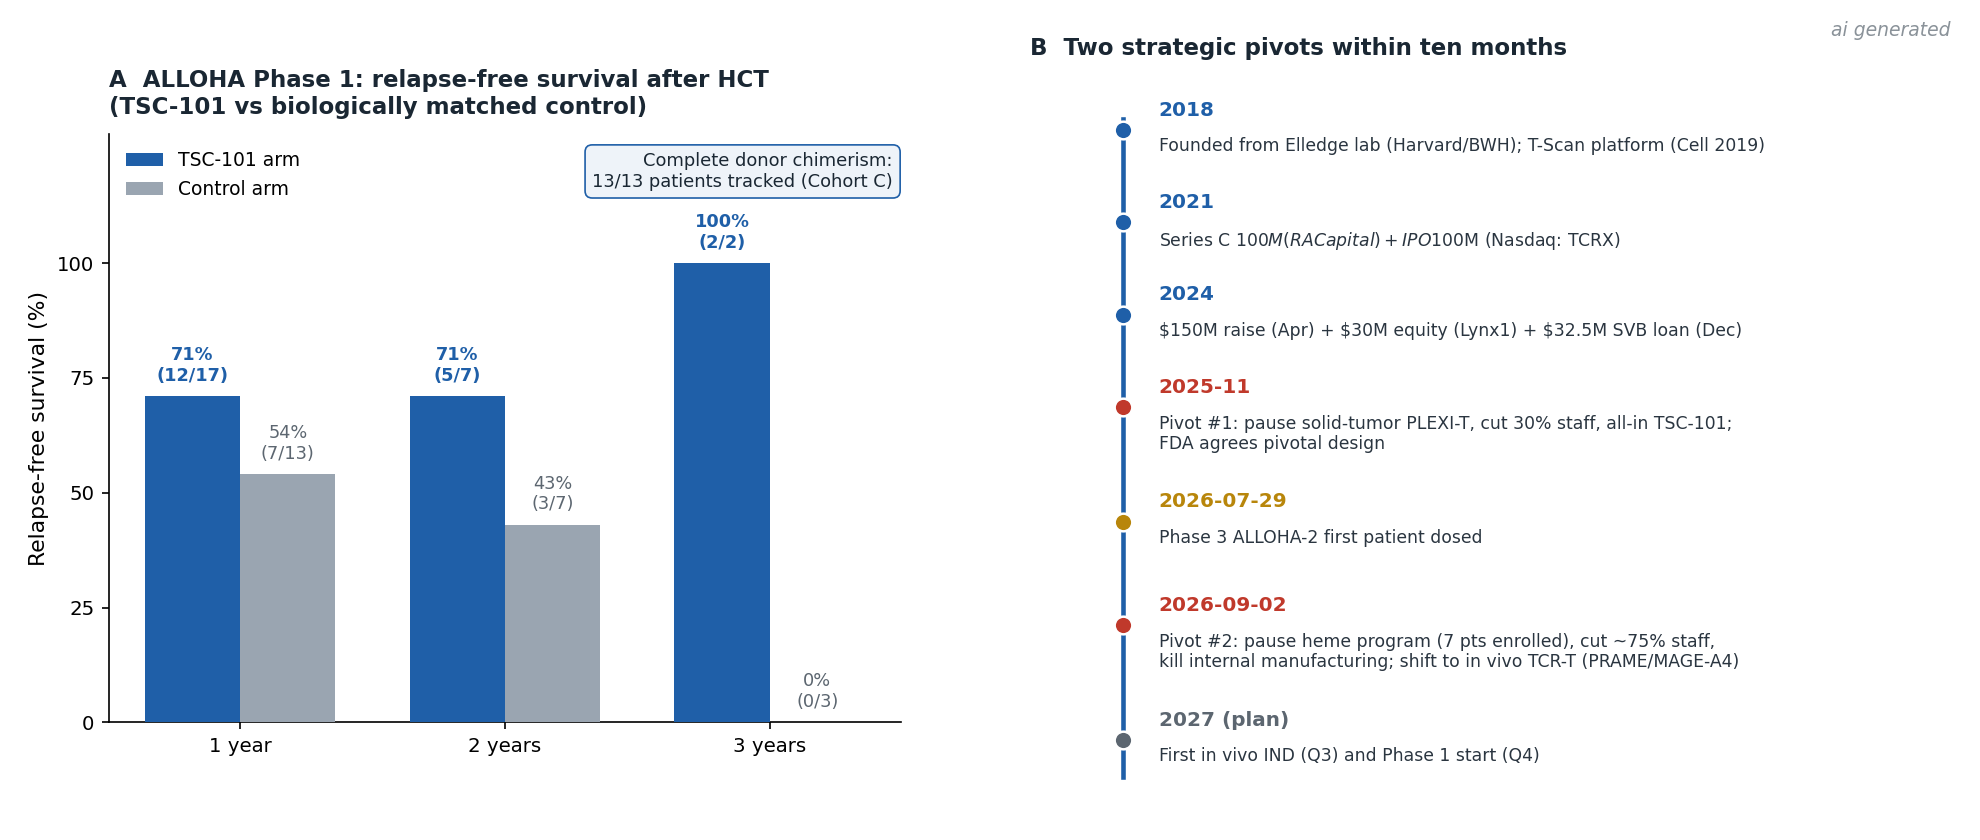
临床数据是这场故事里最微妙的部分。I期ALLOHA试验(NCT05473910)采用”生物学对照”设计:无法配到HLA-A*02阴性供者的同类患者按标准照护移植,构成对照组[5]。2024年7月数据切点(27例)显示输注无剂量限制毒性、无细胞因子风暴,治疗组16例零复发、对照组11例复发3例,NGS高敏嵌合分析见Day 42完全供体嵌合11/11对2/7[5];2025年7月切点(31例)治疗组复发3/17对5/14,RFS风险比0.48、总生存风险比0.44,完全供体嵌合15/15对8/14,骨髓MRD阴性0/13对3/10[6]。2026年6月公布的Cohort C(采用12天商业化生产工艺)数据被公司反复强调:13例在访患者全部达到完全供体嵌合,其中2例复发后经第三次输注和/或其他靶向治疗转回完全供体嵌合;RFS一年71%对对照54%、两年71%对43%、三年100%(2/2)对0%(0/3)[11]。平心而论,这组数字在细胞治疗领域并不惊艳,但机制读出清晰(输注细胞确实在清除受者造血细胞)、安全性干净、信号方向一致。问题在于统计功效:治疗组十几例患者、中位随访不足一年,RFS风险比的置信区间宽得足以容纳”无效”——公司年报按2025年9月数据切点给出的RFS风险比0.50(p=0.23)、总生存风险比0.61(p=0.52)就是明证[19]。真正的判决本应由III期做出:生物学分配的内对照设计、主要终点RFS、预计2028年年中读出[10][12]。而III期恰恰是TScan付不起的东西。
资本端的账目值得摆一张表。TScan由Stephen Elledge与Tomasz Kula于2018年从哈佛/布莱根妇女医院分拆创立,Christoph Westphal的Longwood Fund是最早的投资方[8][16]。股权与债权融资合计超过5亿美元[16][17][18]:2018年A轮2500万美元(GV、诺华风投、BVP、Longwood各出资500万)、2020年B轮3500万美元(诺华研究所与Astellas风投共领投)、2021年1月C轮1亿美元(RA Capital领投,BlackRock入局)、2021年7月IPO募资1亿美元、2022年9月K2 HealthVentures 6000万美元债权、2024年4月约1.5亿美元公开发行加预融资权证直发、2024年12月Lynx1领投3000万美元股权加硅谷银行3250万美元贷款[16][17][18]。合作收入端,诺华靶向发现合作(2000万美元首付)已于2023年到期,2023年与Amgen就自身免疫靶点发现达成的合作(3000万美元首付、里程碑超5亿美元)在2025年带来1030万美元确认收入[19]。成本端是另一番景象:2025年研发费用1.14亿美元、全年净亏损1.30亿美元、累计亏损5.05亿美元[19]。资本市场给出的定价则是2026年10月7日收盘0.28美元、市值约1900万美元——不足其2025年末1.52亿美元现金储备的零头[20];5位卖方分析师一致”持有”,平均目标价1美元,比现价高2.6倍,市场实质上只按”现金折价”给这家公司定价[20]。算术很直白:III期还需上亿美元、2028年才见分晓、商业化前至少再融两轮,而市场连现有股权都不愿按现金定价,继续推进对存量股东近乎必然是毁灭性稀释。公司公告的措辞没有回避:”由于资本限制暂停血液肿瘤项目”[13]。
| 时间 | 事件 | 金额/要点 |
|---|---|---|
| 2018 | A轮(哈佛/Brigham分拆,Elledge与Kula创办) | $25M(Longwood、GV、BVP、诺华风投) |
| 2020-01 | B轮 | $35M(诺华NIBR与Astellas风投共领投) |
| 2021-01 | C轮 | $100M(RA Capital领投) |
| 2021-07 | 纳斯达克IPO(TCRX) | $100M |
| 2022-09 | 债权融资 | $60M(K2 HealthVentures) |
| 2024-04 | 公开发行+预融资权证 | 约$150M |
| 2024-12 | 股权+债权 | $30M(Lynx1领投)+$32.5M(SVB) |
| 2023 | Amgen自免靶点合作 | $30M首付+超$500M里程碑 |
| 2026-10 | 市值(股价$0.28) | 约$19M,为现金储备的零头 |
把TScan近一年的两步收缩放在时间线上看,构成一个”资本约束下的战略漂移”的完整样本。2025年11月3日第一次转向:停掉实体瘤PLEXI-T试验——7例单plex患者仅1例部分缓解、3例疾病稳定、2例进展,2例多plex患者全部进展且达不到目标细胞剂量,ex vivo多价工艺的产能瓶颈暴露无遗[19];同时裁员30%,每年省下4500万美元,all-in数据最硬的TSC-101[10]。2026年9月2日第二次转向:血液项目数据继续变好,公司却因拿不到完成III期所需的上亿资本而暂停它,裁员75%、砍掉内部GMP生产,把赌注押向体内工程化TCR-T——PRAME与MAGE-A4两个候选已进入IND enabling研究,基于慢病毒的平台借第三方合作开发,计划2027年三季度递交首个IND、四季度启动I期;自身免疫方向的HLA-B*27相关强直性脊柱炎等靶点则挂牌寻找合作[13][19]。两次一百八十度转向之间只隔了十个月,方向盘始终被融资环境握着。
外部语境同样是in vivo的:2025年AbbVie以最高21亿美元收购Capstan,2026年4月礼来买下Kelonia,强生与Sail Biomedicines达成体内CAR-T合作[15];TScan转向前两天,累计融资超5亿美元的ArsenalBio宣布放弃ex vivo管线转做体内CAR-T并大幅裁员[15]。更具讽刺意味的是,TScan今年7月还在评估Cellares的Cell Shuttle自动化产线用于TSC-101的商业化生产[14],8月底百时美施贵宝就以Cell Shuttle无法满足商业化规模为由终止了与Cellares的协议,后者随即裁员约170人[15]——ex vivo细胞治疗的整条产业逻辑正在被重估,TScan只是踩着这波退潮换船。FirstWord Pharma的评语一针见血:TScan是”最新一家转向in vivo的细胞治疗开发商”[15]。
怎么看这盘棋?笔者以为有三点值得记录。其一,科学上HA-2路线概念优雅——造血限制性表达把GVHD风险压到最低,供受者错配本身成为治疗窗口,而且TCR-T检测的是”受者细胞”这个清晰靶标——但它的天花板也低得残酷:减强度预处理移植、半相合或错配无关供者、再叠加HLA-A*02:01阳性,公司自己估计的峰值市场也就在10亿美元量级[19],撑不起一家独立公司的完整III期加商业化,这个项目大概率最终要靠大药企或慈善资本接盘,CEO MacBeath自己也在等待”数据成熟后战略伙伴接手”[15]。其二,AML复发克隆的HLA-I丢失逃逸是悬在头顶的剑:HA-2依赖A*02:01递呈,复发克隆一旦丢掉递呈即无解;嵌合转化案例(2例复发后回转)提示TCR-T对早期复发仍有压制力,但那是回顾性观察而非前瞻证据[11]。其三,也是最根本的:TScan再次证明细胞治疗领域的”临床验证”与”商业可行性”是两回事——I期的风险比0.48足够上ASH、足够拿RMAT、足够说服FDA接受注册设计,却说服不了2026年生物技术寒冬里的任何一家出资方为一个小适应症III期开出支票。
有意思的对照发生在同一个夏天:就在TScan按下暂停键前两周(8月19日),Moderna与默沙东宣布个体化新抗原疫苗V940在黑色素瘤辅助治疗的III期INTerpath-001达到无复发生存主要终点,个体化免疫治疗第一次拿到III期阳性结果[21]。同一个夏天,”个性化”路线在大药企的资产负债表上凯旋,”现货化但昂贵”的TCR-T在小公司身上折戟。in vivo工程化是TScan的新赌注,也可能是整个TCR-T赛道的下一张船票——只是深水区里Capstan、Kelonia们早已入场,留给一家市值不足两千万美元、研发费用刚砍到地板的公司的时间与试错空间都极为有限。HA-2这条从1992年走到今天的科学线索没有走完,只是它接下来的章节,大概率不再由TScan的股东们书写。
参考文献
- Kula T, Dezfulian MH, Wang CI, et al. T-Scan: A Genome-wide Method for the Systematic Discovery of T Cell Epitopes. Cell 2019;179(4):1016-1028. DOI: 10.1016/j.cell.2019.07.009
- Dezfulian MH, Kula T, Pranzatelli T, et al. TScan-II: A genome-scale platform for the de novo identification of CD4+ T cell epitopes. Cell 2023;186(26):5569-5586. DOI: 10.1016/j.cell.2023.10.024
- Heemskerk MHM, Hoogeboom M, de Paus RA, et al. Redirection of antileukemic reactivity of peripheral T lymphocytes using gene transfer of minor histocompatibility antigen HA-2-specific T-cell receptor complexes expressing a conserved alpha joining region. Blood 2003;102(10):3530-3540. DOI: 10.1182/blood-2003-05-1524
- Pierce RA, Field ED, Mutis T, et al. The HA-2 minor histocompatibility antigen is derived from a diallelic gene encoding a novel human class I myosin protein (MYO1G). J Immunol 2001;167(6):3223-3230. DOI: 10.4049/jimmunol.167.6.3223
- Al Malki M, Chen YB, Jain T, et al. TSC-100 and TSC-101 demonstrate the potential to reduce relapse rates and increase relapse-free survival in patients with AML, ALL, or MDS undergoing allogeneic HCT with reduced intensity conditioning: preliminary results from the Phase 1 ALLOHA trial. Blood 2024;144(Suppl 1):924 (ASH 2024 Abstract).
- Al Malki M, Chen YB, Jain T, et al. TSC-101 eliminates recipient hematopoietic cells and demonstrates potential for improved relapse-free survival in patients with AML, ALL, or MDS undergoing allogeneic HCT: updated results from the Phase 1 ALLOHA trial. Transplant Cell Ther 2025 (ASH 2025 update; 数据切点2025-07-18).
- TScan Therapeutics. TSC-101 eliminates recipient hematopoietic cells… ASH 2025会议海报(公司官网公开, tscan.com), 2025-12.
- TScan Therapeutics官网(www.tscan.com)公司沿革时间线与科学板块,访问于2026-10-08(公司官网).
- TScan Therapeutics 8-K Exhibit 99.1(2025-05,SEC文件): ALLOHA Phase 1数据、TSC-101对A*02:01阳性人群约98%覆盖率、pivotal设计(外部对照版)与RFS曲线(监管文件).
- TScan Therapeutics 8-K(2025-11-03,SEC文件): FDA就TSC-101注册试验设计达成一致(生物学分配内对照)、暂停PLEXI-T入组、裁员30%($45M/年节省)(监管文件).
- TScan Therapeutics新闻稿(2026-06-22): ALLOHA I期Cohort C初始数据——13/13完全供体嵌合、RFS三年100%对0%(公司新闻稿).
- TScan Therapeutics 2025年报10-K及2026年二季度业绩公告(2026-08-12): TSC-102系列IND获批、III期ALLOHA-2预计2028年中topline、现金跑道(监管文件).
- TScan Therapeutics 8-K Exhibit 99.1(2026-09-02,SEC文件): 战略重组公告——暂停血液肿瘤项目、III期ALLOHA-2已入组7例、裁员约75%、$55M累计节省、转向in vivo TCR-T(PRAME/MAGE-A4)(监管文件).
- BioTechGrid/TipRanks(2026-07): Cellares与TScan达成协议评估TSC-101自动化生产(行业媒体).
- FirstWord Pharma(2026-09-02)”TScan is latest cell therapy developer to pivot into in vivo”及EMJ Reviews(2026-09)”ArsenalBio and TScan cut jobs to focus on in vivo”(行业媒体;含Capstan/AbbVie、Kelonia/礼来、Sail/强生交易背景与CEO MacBeath引语).
- Global Venturing(2021-04): TScan examines $100m IPO possibilities——A/B/C轮构成、IPO前股东结构(Baker Bros 24.7%、诺华风投10.4%等)(风投媒体).
- Crustdata企业档案(访问于2026-10-08): 八轮融资合计约$410M、员工数变化(183至156)(数据库条目).
- Multiples.vc公开可比公司档案(访问于2026-10-08): 各轮投资者构成与K2债权、SVB贷款细节(数据库条目).
- Panabee/StockSavvy对TScan 2025年报的摘要(访问于2026-10-08): PLEXI-T试验结果细节、in vivo平台为 lentiviral-based第三方合作、Amgen合作收入、累计亏损$504.9M、峰值市场约$1B(财报分析汇编).
- stockanalysis.com/stocks/tcrx(访问于2026-10-08): 股价$0.2769、市值$18.77M、52周区间$0.26-2.57、分析师评级与目标价(市场数据).
- Moderna/默沙东联合新闻稿(2026-08-19): 个体化新抗原疗法V940(mRNA-4157)III期INTerpath-001达到RFS主要终点(公司新闻稿,经行业媒体转述).
内容经AI校正和润色,审慎阅读